Ženy v Česku pobírají v průměru nižší důchody než muži, přestože mají před sebou delší život. V prosinci 2025 činil rozdíl mezi průměrnými samostatně vyplácenými starobními důchody téměř 2 500 korun měsíčně. Podle údajů ČSÚ přitom mají ženy ve věku 65 let před sebou v průměru přibližně o 3,6 roku života více než stejně staří muži.
Rozdíly ve finančním zajištění však vznikají dávno před odchodem do penze. Nižší výdělky, přestávky v kariéře a péče o rodinu ovlivňují nejen budoucí důchod, ale také možnosti vytvářet vlastní úspory a investice. Český důchodový systém část těchto rozdílů zmírňuje.
Co ale může pro své budoucí zabezpečení udělat žena sama a jak by se měla péče o rodinu promítnout do společného finančního plánu partnerů?
O kolik mají ženy v Česku nižší důchod?
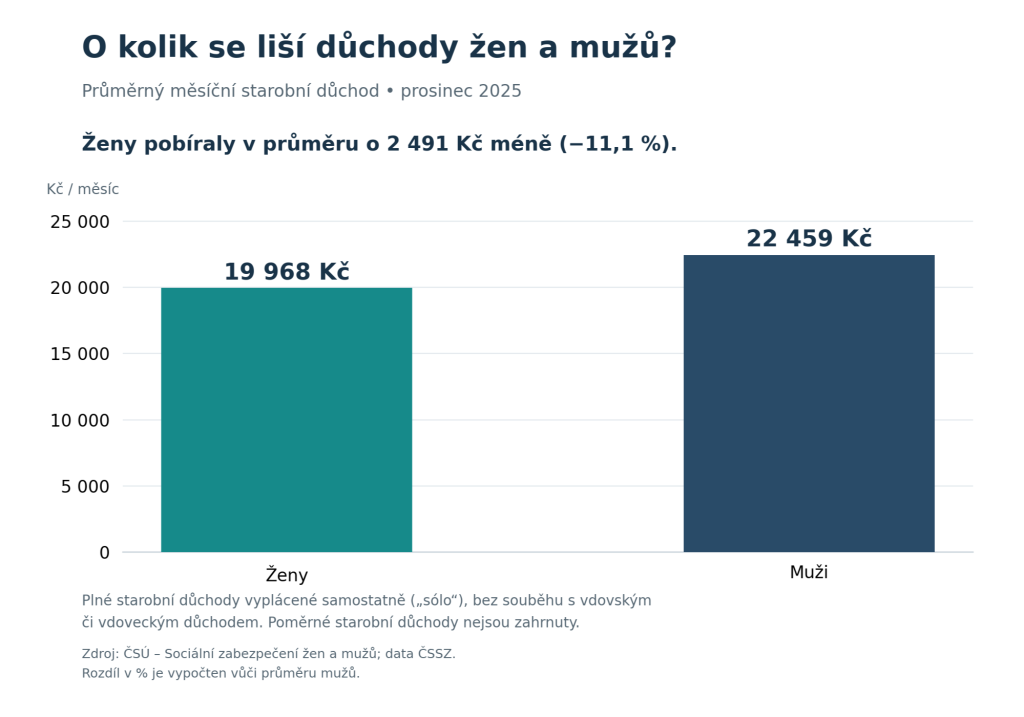
V prosinci 2025 dosahoval průměrný samostatně vyplácený starobní důchod mužů 22 459 Kč měsíčně, zatímco u žen činil 19 968 Kč.
Ženy tak pobíraly v průměru o 2 491 Kč měsíčně méně, tedy přibližně o 11,1 %. Údaje se týkají plných starobních důchodů vyplácených samostatně, bez souběhu s vdovským či vdoveckým důchodem. Poměrné starobní důchody nejsou zahrnuty.
Při jednoduchém přepočtu na dvanáct měsíců představuje tento rozdíl 29 892 Kč. Taková částka už může v ročním rozpočtu citelně chybět. Nejde však o výpočet ztráty konkrétní ženy: porovnáváme průměrné důchody dvou skupin, zatímco skutečný důchod každého člověka závisí na jeho příjmech, době pojištění a dalších okolnostech.
V mezinárodním srovnání přesto patří Česko k zemím s nejmenšími rozdíly. OECD uvádí za rok 2024 rozdíl přibližně 10 %, zatímco průměr členských zemí dosahoval 23 %. Tento ukazatel má jiné vymezení než uvedené částky ČSÚ: porovnává důchodové příjmy příjemců ve věku 65 let a více. Obě srovnání proto nelze přímo zaměňovat.
Rozdíl v celoživotních výdělcích mužů a žen je mnohem větší
Přibližně desetiprocentní rozdíl v důchodech zachycuje jen část příběhu. Podle OECD byly očekávané celoživotní výdělky žen v Česku v roce 2022 o 38 % nižší než u mužů. Tento ukazatel zohledňuje nejen výši výdělků, ale také délku pracovního života a odpracovaný čas.
Rozdíly se tak postupně sčítají. Podle údajů OECD za rok 2023 měly ženy v Česku v průměru o 18 % nižší hodinové výdělky, jejich očekávaná pracovní kariéra byla o 6,6 roku kratší a týdně pracovaly o 2,8 hodiny méně než muži. Nejde přitom o porovnání odměny za stejnou práci na stejné pozici, ale o celkové rozdíly mezi skupinami žen a mužů na pracovním trhu.
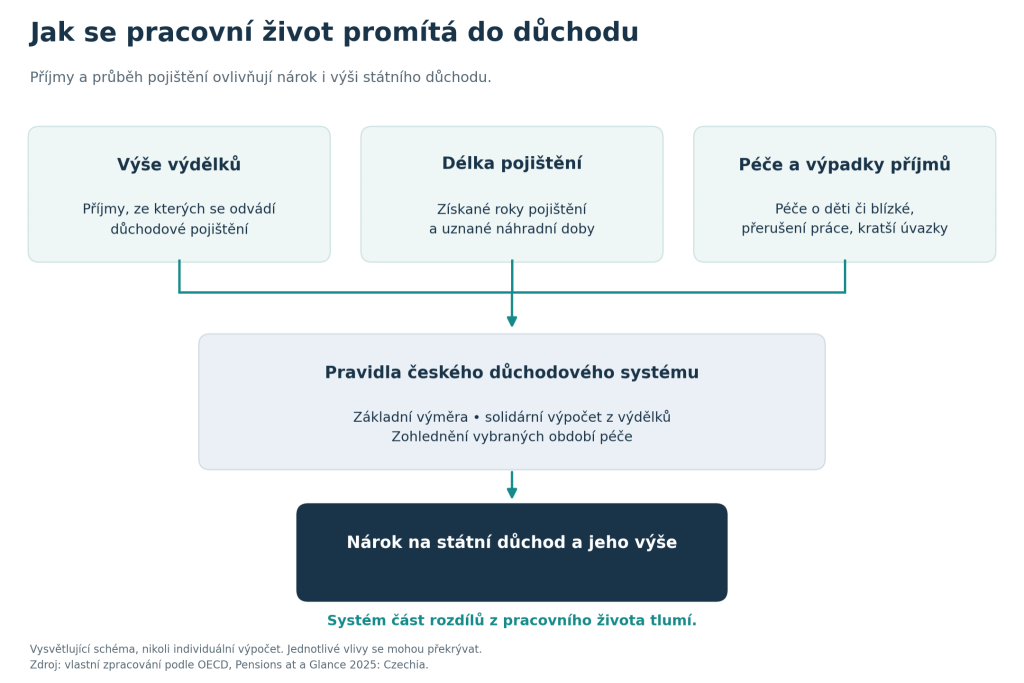
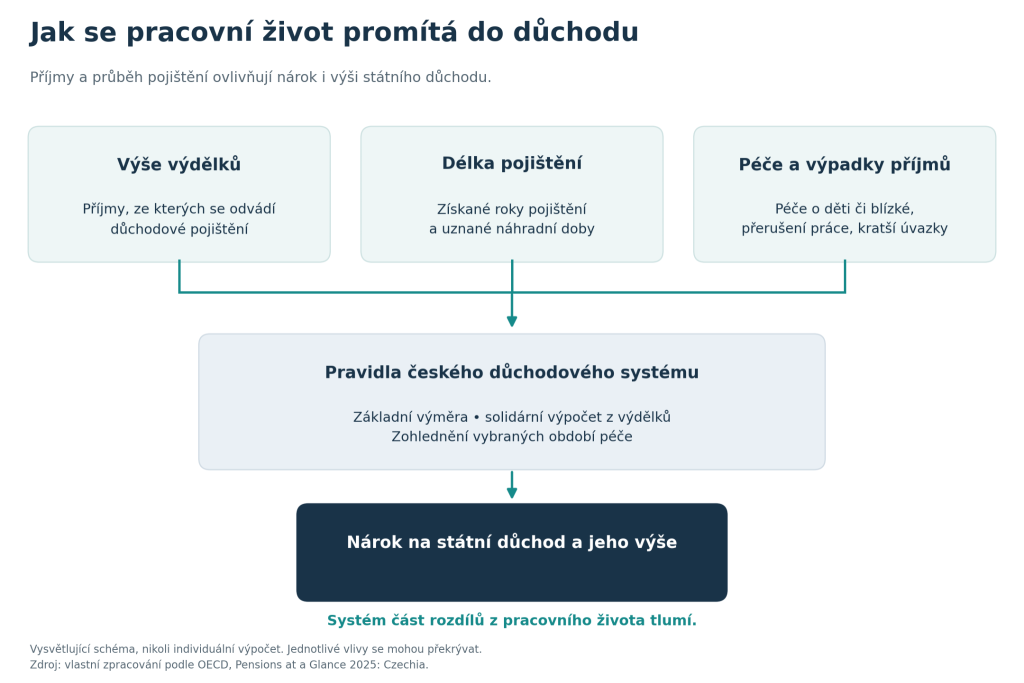
Český důchodový systém část těchto rozdílů vyrovnává. Vlastní úspory však podobný mechanismus nemají. Pokud má člověk nižší příjem nebo jeho výdělek na několik let vypadne, může mu zbývat méně peněz na dlouhodobé investování. Finanční dopad se proto nemusí projevit jen ve státním důchodu, ale také v majetku, ze kterého bude možné ve stáří čerpat.
Rodičovství a pracovní kariéra – vliv na výši úspor a důchodu
Péče o děti patří k obdobím, kdy se pracovní dráhy žen a mužů výrazně rozcházejí. Ukazuje to i analýza OECD:
- v Česku byla v roce 2021 míra zaměstnanosti matek ve věku 25–49 let s jedním dítětem mladším šesti let o 49 procentních bodů nižší než u stejně starých žen bez dětí.
- U otců ve stejné věkové skupině byla naopak zaměstnanost o 6 procentních bodů vyšší než u mužů bez dětí.
Rodičovská dovolená je pracovní volno, které zaměstnavatel poskytuje matce nebo otci na jejich žádost nejdéle do tří let věku dítěte. Není totožná s rodičovským příspěvkem, který je sociální dávkou. Jeho pobírání samo o sobě nebrání návratu do práce, pokud rodič zajistí péči o dítě a splní podmínky dávky.
Možnost vrátit se do zaměstnání však nezávisí jen na rozhodnutí rodičů. OECD ve své analýze z roku 2023 upozorňuje také na omezenou dostupnost péče o nejmenší děti a nedostatek možností pružné pracovní doby či kratších úvazků. Delší přestávky v práci pak mohou ovlivnit další kariérní postup i výdělky.
Uvedený rozdíl v zaměstnanosti je srovnáním skupin, nikoli přesným vyčíslením dopadu rodičovství na konkrétního člověka. Nelze z něj ani vyvozovat, že všechny rozdíly způsobuje samotná délka rodičovské dovolené. Ukazuje však, jak rozdílně je období péče o malé děti spojeno s pracovním zapojením žen a mužů.
Pro rodinné finance proto nestačí vyřešit jen to, jak domácnost zvládne období s nižším příjmem. Důležité je také promyslet, jak bude pokračovat tvorba dlouhodobých úspor pro oba partnery. Pokud jeden z nich omezí práci kvůli společným dětem, mělo by jeho budoucí finanční zabezpečení zůstat součástí společného plánu.
Inspirace: Víte jak se naučit základům finanční gramotnosti, abyste hravě zvládali své finance?
Proč český důchodový systém rozdíl zmírňuje?
Výše státního důchodu není přímo úměrná tomu, kolik člověk během života vydělal. Český systém obsahuje solidární prvky, které rozdíly mezi lidmi s nižšími a vyššími příjmy zmenšují. Podle OECD právě toto nastavení pomáhá vysvětlit, proč je rozdíl mezi důchody žen a mužů podstatně menší než rozdíl v jejich celoživotních výdělcích.
Starobní důchod se skládá ze základní a procentní výměry. Základní výměra je u běžného tuzemského starobního důchodu stejná bez ohledu na předchozí výdělky. Procentní výměra závisí na získané době pojištění a výdělcích, ty se však do výpočtu nezapočítávají celé. Příjmy do stanovené hranice mají větší váhu než část příjmů nad ní. Dvojnásobný výdělek proto automaticky neznamená dvojnásobný důchod.
Systém také zohledňuje péči o děti. Uznaná období péče mohou pomoci získat potřebnou dobu pojištění a omezit dopad výpadku výdělků na výpočet důchodu. OECD zmiňuje i důchodové zvýhodnění za výchovu dětí. Přestávka v zaměstnání kvůli péči tak nemusí mít na státní důchod stejný dopad jako stejně dlouhé období bez práce, které se do pojištění nezapočítá.
Menší rozdíl ve státních důchodech ale neznamená, že se vyrovnaly všechny finanční rozdíly z pracovního života. Samotná výše důchodu neukazuje, kolik má člověk vlastních úspor a investic, jak bydlí ani jaké další příjmy má jeho domácnost. Pro plánování stáří je proto potřeba posuzovat celou finanční situaci, nikoli pouze očekávanou penzi.
Zajímavost: Víte komu a jak se vyplatí řešit předduchod?
Ženy žijí déle. Proč je to důležité při plánování důchodu?
Nižší měsíční důchod je jen jednou stranou rovnice. Druhou je délka života. Podle ČSÚ měly ženy ve věku 65 let v roce 2025 před sebou v průměru dalších 20,77 roku života, zatímco muži stejného věku 17,13 roku. Rozdíl činil přibližně 3,6 roku.
Ženy tak v průměru potřebují financovat delší období života po pětašedesátce. Státní důchod se vyplácí po celý život, vlastní úspory však mohou dojít. Při plánování proto nestačí určit pouze částku, kterou chceme mít naspořenou při odchodu do penze. Potřebujeme také vědět, jak dlouho a jakým způsobem z ní budeme čerpat.
Delší období čerpání zvyšuje význam inflace. Stejná částka dnes a za dvacet let pravděpodobně nepokryje stejné výdaje. V průběhu stáří se navíc mohou měnit náklady na bydlení, zdraví nebo potřebnou pomoc. Do rozpočtu může citelně zasáhnout také úmrtí partnera: příjem domácnosti se sníží, zatímco řada společných nákladů zůstane.
Naděje dožití je statistický údaj založený na úmrtnostních poměrech daného roku, nikoli předpověď délky života konkrétního člověka. Finanční plán by proto neměl končit dosažením průměrného věku. Měl by počítat i s možností podstatně delšího života a ponechat prostor pro úpravy výdajů a čerpání úspor. Potřebná částka přitom závisí na vlastních cílech, očekávaném důchodu, majetku a životních nákladech.
Co může žena udělat pro svou finanční budoucnost?
Základní principy finančního plánování jsou pro ženy i muže stejné. Rozhodují cíle, příjmy, majetek, čas a schopnost zvládat riziko. U žen však má smysl věnovat zvláštní pozornost obdobím péče o rodinu, případným výpadkům výdělků a možnosti delšího života. Jak tyto okolnosti promítnout do konkrétních kroků?
1. Zjistěte, s jakým důchodem můžete počítat
Začněte kontrolou evidence ČSSZ a orientačním odhadem budoucího důchodu. Prověřte zejména dobu zaměstnání, podnikání a péče o děti či blízké. Případné chybějící údaje je lepší řešit s předstihem, dokud máte potřebné doklady snadno dostupné.
Odhad státního důchodu pak porovnejte s částkou, kterou budete potřebovat na svůj život. Právě tento rozdíl pomáhá určit, jak velký příjem bude potřeba zajistit z vlastního majetku.
2. Zahrňte péči o rodinu do společného plánu
Pokud jeden z partnerů omezí práci kvůli dětem nebo péči o blízké, nejde jen o jeho osobní výpadek příjmu. Je to příspěvek k fungování celé rodiny. Společný finanční plán by proto měl řešit také jeho dlouhodobé zabezpečení.
Domluvte se například, zda bude domácnost během rodičovské pokračovat v pravidelném investování pro oba partnery a v jaké výši. Pokud rozpočet dočasné omezení vkladů vyžaduje, stanovte si, kdy se k jejich výši vrátíte. Po obnovení příjmů tak dlouhodobé cíle nezůstanou stranou.
3. Mějte přehled o majetku a přístup k rezervě
Oba partneři by měli vědět, jaké má domácnost účty, investice, závazky a pojištění. Stejně důležité je rozumět tomu, komu majetek patří a kdo s ním může nakládat.
Mějte dostupnou rezervu, kterou můžete použít při výpadku příjmu nebo nenadálých výdajích. Její velikost přizpůsobte nezbytným nákladům domácnosti a stabilitě příjmů. Peníze na běžné mimořádné výdaje by neměly záviset na prodeji dlouhodobých investic v nevhodnou chvíli.
4. Investujte podle cíle a času, který máte
Samotné pohlaví není důvodem pro konzervativnější ani odvážnější investování. Strategii volte podle toho, kdy budete peníze potřebovat, jakou máte rezervu a jak velké kolísání finančně i psychicky zvládnete.
Oddělte peníze na nejbližší roky od majetku určeného na vzdálenější cíle. U dlouhého horizontu počítejte vedle kolísání investic také s rizikem, že příliš opatrná strategie neudrží kupní sílu úspor. Vklady průběžně upravujte podle příjmů a plnění plánu.
5. Naplánujte také čerpání
Odchodem do důchodu plán nekončí. Předem si ujasněte, odkud budete doplňovat státní penzi, jak se mohou výběry měnit s inflací a které výdaje lze v případě potřeby upravit.
Prověřte i scénář, kdy zůstanete v domácnosti sama. Jaké příjmy budete mít k dispozici a které náklady zůstanou? Plán by měl počítat s možností dlouhého života a umožňovat průběžné úpravy podle skutečné situace.
6. Určete si první krok a termín
Nemusíte vyřešit všechno najednou. Začněte například kontrolou důchodové evidence, sepsáním majetku a výdajů nebo rozhovorem s partnerem o společných cílech. Ke konkrétnímu kroku si stanovte termín.
Smyslem plánování je získat přehled a vědět, jaká rozhodnutí můžete udělat už dnes. Čím dříve začnete, tím více času budete mít na postupné vytváření majetku i přizpůsobení plánu změnám v životě.
7. Využijte dlouhodobou spolupráci s odborníkem
S přípravou a naplňováním plánu může pomoci odborník na finanční plánování. Propojí odhad státního důchodu s vašimi cíli, příjmy a majetkem a pomůže určit, kolik potřebujete odkládat a jak později úspory čerpat. Přínos dlouhodobé spolupráce spočívá také v pravidelném vyhodnocování plánu, jeho přizpůsobování životním změnám a podpoře při dodržování zvolené strategie. Tato spolupráce má smysl během budování majetku i v důchodovém věku, kdy je potřeba řídit jeho čerpání tak, aby dlouhodobě sloužil vašim potřebám.
Zajímavost: Víte kolik peněz je třeba mít naspořeno na penzi?
Časté otázky
Proč mají ženy v Česku nižší důchody než muži?
Rozdíl souvisí především s nižšími výdělky během pracovního života a kratší dobou pracovní aktivity. Roli hrají také přestávky v kariéře, péče o rodinu a práce na kratší úvazek. Český důchodový systém díky solidárnímu výpočtu a zohlednění péče část těchto rozdílů zmírňuje.
Započítává se péče o děti do důchodu?
Ano. Osobní péče o dítě do čtyř let věku se za stanovených podmínek započítává jako náhradní doba důchodového pojištění, a to ženám i mužům. Podle pravidel roku 2026 se zpravidla zároveň uplatňuje jako vyloučená doba, aby období bez výdělku nesnižovalo průměr příjmů pro výpočet důchodu.
U důchodů přiznávaných od 1. ledna 2027 se podle schválených pravidel bude porovnávat dosavadní způsob hodnocení s novým oceněním péče o dítě do tří let pomocí fiktivního vyměřovacího základu. ČSSZ automaticky použije výhodnější variantu. Změna se vztahuje i na péči, která proběhla před rokem 2027; již přiznané důchody se z tohoto důvodu přepočítávat nebudou.
Jak zjistím, jaký budu mít státní důchod?
Orientační odhad poskytuje Informativní důchodová aplikace (IDA) na ePortálu ČSSZ. Zobrazuje také důchodový věk a evidované doby pojištění. Jejich kontrolu a řešení případných nesrovnalostí umožňuje služba Moje konto. Odhad není závazným příslibem budoucí částky; závisí na dostupných údajích, předpokladech výpočtu a platných pravidlech.
Měly by ženy investovat jinak než muži?
Samotné pohlaví není důvodem pro jinou investiční strategii. Rozhodující jsou cíle, časový horizont, finanční situace a schopnost zvládat riziko. V plánu je však vhodné zohlednit případné výpadky příjmů při péči o rodinu a možnost delšího čerpání úspor. Stejný princip platí i pro muže v obdobné situaci.
Má smysl začít s finančním plánováním i po padesátce?
Ano. I po padesátce má smysl získat přehled o očekávaném důchodu, majetku a budoucích výdajích. Kratší čas do penze může vyžadovat vyšší úložky, úpravu cílů nebo pozdější začátek čerpání. Ztracený čas ale není vhodné dohánět nepřiměřeným investičním rizikem. Plánování navíc pokračuje i v důchodu, kdy pomáhá řídit výběry a přizpůsobovat je skutečné situaci.
Závěr: Rozdíl v důchodu vzniká dávno před odchodem do penze
Rozdíly mezi finančním zajištěním žen a mužů se vytvářejí během celého pracovního života. Český důchodový systém jejich dopady částečně zmírňuje, nedokáže však nahradit všechny výpadky výdělků ani vyrovnat možnosti budování vlastního majetku. Ženy navíc v průměru žijí déle, a potřebují proto plánovat i delší období čerpání úspor.
Smyslem těchto statistik není předpovědět osud konkrétní ženy. Pomáhají pojmenovat okolnosti, se kterými má finanční plán počítat: péči o rodinu, změny příjmů, vlastní rezervy i situaci, kdy člověk zůstane v domácnosti sám.
Začněte tím, že si ověříte důchodové nároky, uděláte přehled o majetku a pojmenujete své cíle. V partnerském životě zahrňte do společného plánu také dlouhodobé zabezpečení toho, kdo kvůli rodině omezuje práci. Finanční jistota ve stáří se buduje postupně — konkrétními kroky, pravidelným vyhodnocováním a přizpůsobováním plánu životním změnám.
Použité zdroje
Český statistický úřad: Sociální zabezpečení žen a mužů. Průměrné měsíční starobní důchody vyplácené samostatně v prosinci 2025. Původní data: Česká správa sociálního zabezpečení.
https://csu.gov.cz/socialni-zabezpeceni-zen-a-muzu
Český statistický úřad: Senioři. Naděje dožití žen a mužů ve věku 65 let, údaje za rok 2025.
https://csu.gov.cz/seniori
OECD (2025): Pensions at a Glance 2025: Czechia. Rozdíly v důchodech, očekávaných celoživotních výdělcích, hodinových výdělcích a délce pracovní kariéry; vysvětlení solidárních prvků českého důchodového systému.
https://www.oecd.org/en/publications/pensions-at-a-glance-2025-country-notes_8a53ef12-en/czechia_dd7aae9d-en.html
OECD (2025): Pensions at a Glance 2025, kapitola Gender pension gap. Definice a metodika rozdílu v důchodech, mezinárodní srovnání a souvislosti s životní úrovní ve stáří.
https://www.oecd.org/en/publications/pensions-at-a-glance-2025_e40274c1-en/full-report/gender-pension-gap_90ed13b5.html
OECD (2023): OECD Economic Surveys: Czech Republic 2023. Část Raising employment of mothers, zejména graf 1.33: zaměstnanost rodičů s jedním dítětem mladším šesti let oproti osobám bez dětí, věková skupina 25–49 let, údaje za rok 2021.
https://doi.org/10.1787/e392e937-en
Ministerstvo práce a sociálních věcí: Rodič a práce. Vymezení rodičovské dovolené a její odlišení od rodičovského příspěvku.
https://mpsv.gov.cz/rodic-a-prace
Ministerstvo práce a sociálních věcí: Péče o dítě a finance. Zohlednění péče o dítě do čtyř let věku v důchodovém pojištění.
https://mpsv.gov.cz/pece-o-dite-a-finance
Česká správa sociálního zabezpečení: Informativní důchodová aplikace. Orientační odhad starobního důchodu, důchodový věk a přehled dob pojištění.
https://eportal.cssz.cz/web/portal/-/sluzby/informativni-duchodova-aplikace
Česká správa sociálního zabezpečení: Moje konto. Kontrola a správa evidovaných dob důchodového pojištění a informativní výpis konta.
https://eportal.cssz.cz/web/portal/-/sluzby/moje-konto
Česká správa sociálního zabezpečení: Statistická ročenka z oblasti důchodového pojištění 2025. Tabulka 7.1, strana 25: průměrná výše samostatně vyplácených plných starobních důchodů podle pohlaví k 31. prosinci 2025, bez poměrných starobních důchodů.
https://www.cssz.gov.cz/documents/20143/99587/Statistick%C3%A1%2Bro%C4%8Denka%2Bz%2Boblasti%2Bd%C5%AFchodov%C3%A9ho%2Bpoji%C5%A1t%C4%9Bn%C3%AD%2B2025.pdf/e376b9e8-b96f-2941-a675-1ba4f412289a
Česká správa sociálního zabezpečení: Důchodová reforma. Část „Od 1. ledna 2027“: nové ocenění péče o dítě do tří let a porovnání s dosavadním způsobem hodnocení při výpočtu důchodu.
https://www.cssz.gov.cz/duchodova-reforma
Článek pracuje s různými statistickými ukazateli a referenčními roky, které jsou uvedeny u jednotlivých údajů. Výpočty rozdílů a grafické zpracování jsou vlastní. Praktická doporučení představují autorskou interpretaci, nikoli závěry jednotlivých citovaných výzkumů.
Grafy a schéma na třech obrázcích byly vytvořeny s pomocí ChatGPT na základě údajů a zdrojů uvedených v článku.